Digital Money dan Masalah Double-Spending: Fondasi Konseptual Cryptocurrency
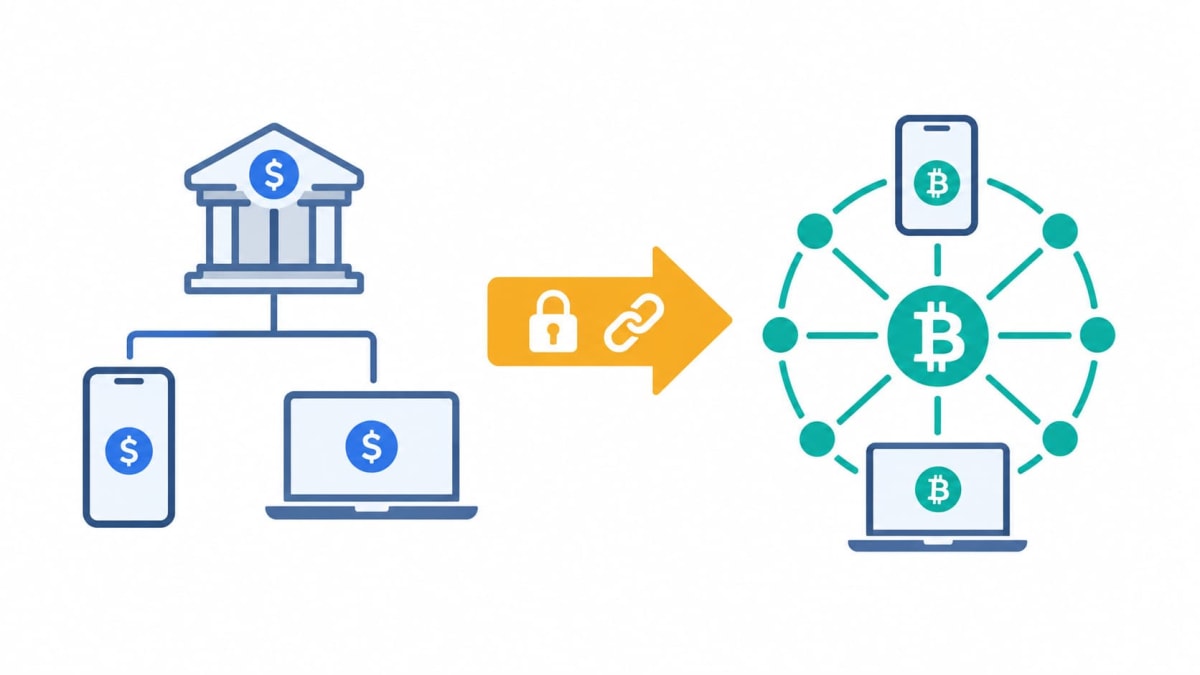
Abstrak. Sebelum memahami cryptocurrency sebagai instrumen keuangan, diperlukan pemahaman yang lebih mendasar tentang apa yang sesungguhnya digantikannya: peran otoritas terpusat dalam sistem uang digital konvensional. Artikel ini menguraikan secara sistematis lima fungsi yang selama ini dijalankan oleh bank sentral, bank komersial, dan perusahaan fintech dalam mencegah pengeluaran ganda (double-spending), lalu menunjukkan bagaimana blockchain dan kriptografi menggantikan kelima fungsi tersebut tanpa memerlukan otoritas tunggal. Kerangka ini adalah fondasi konseptual yang mendasari whitepaper Bitcoin karya Satoshi Nakamoto (2008) dan seluruh ekosistem cryptocurrency yang berkembang setelahnya.
Catatan: artikel ini bersifat edukatif dan konseptual, bukan nasihat keuangan atau investasi. Data yang dikutip dapat berubah seiring waktu dan sebaiknya diverifikasi ulang untuk keperluan akademik atau profesional.
Poin Utama
- Digital tidak sama dengan tanpa otoritas. Uang digital sudah ada sejak lama dan dikelola oleh bank sentral, bank, dan fintech sebagai otoritas terpusat (central authority).
- Masalah inti yang harus dipecahkan adalah double-spending, yaitu risiko satu unit uang digital digunakan lebih dari satu kali karena data digital pada dasarnya mudah disalin.
- Otoritas terpusat menyelesaikan double-spending melalui lima fungsi: penerbitan, penyimpanan data transaksi, identifikasi transaksi, validasi kepemilikan, dan sumber kebenaran.
- Cryptocurrency lahir dari menggantikan kelima fungsi tersebut dengan mekanisme kriptografis dan protokol terdistribusi, sehingga kepercayaan pada institusi digantikan oleh kepercayaan pada matematika dan konsensus jaringan.
- Hasil akhirnya adalah sistem uang peer-to-peer yang tidak memerlukan bank, prosesor pembayaran, atau otoritas moneter sebagai perantara tepercaya.
Apa Itu "Digital"?
Istilah digital merujuk pada representasi informasi dalam bentuk biner, yaitu rangkaian nilai 1 dan 0 yang diproses oleh sistem elektronik. Berbeda dari objek fisik, data digital bersifat intangible (tidak memiliki bentuk fisik yang dapat disentuh) dan hanya dapat eksis di dalam medium elektronik seperti kabel, telepon pintar, komputer, dan hard drive.
Sifat digital ini melahirkan tiga karakteristik unik yang tidak dimiliki objek fisik secara alami:
- Dapat ditransfer (transferable): data dapat dikirim dari satu perangkat ke perangkat lain melalui jaringan dalam hitungan detik.
- Dapat diduplikasi (duplicable): secara teknis, menyalin data digital adalah operasi yang trivial. Sebuah berkas dapat digandakan menjadi ribuan salinan identik tanpa kehilangan kualitas.
- Dapat dimodifikasi (modifiable): data digital dapat diubah, ditimpa, atau dihapus dengan mudah menggunakan perangkat lunak yang sesuai.
Ketiga karakteristik ini sangat menguntungkan untuk kebanyakan jenis data. Namun, ketika prinsip yang sama diterapkan pada uang, karakteristik "dapat diduplikasi" justru menjadi ancaman eksistensial terhadap nilai uang itu sendiri. Di sinilah persoalan konseptual yang menjadi inti artikel ini bermula.
Apa Itu Uang Digital?
Uang digital adalah representasi nilai moneter dalam bentuk data elektronik, bukan dalam bentuk uang kertas atau koin fisik. Pada era modern yang bertumpu pada internet, uang digital bukan sekadar pelengkap, melainkan tulang punggung dari hampir seluruh aktivitas ekonomi, mulai dari transfer antarbank, pembayaran digital, hingga pencatatan saldo pada aplikasi perbankan.
Fakta yang sering luput dari perhatian awam adalah bahwa sebagian besar uang di dunia sesungguhnya sudah berbentuk digital. Berdasarkan berbagai estimasi dari lembaga keuangan dan riset ekonomi, uang tunai fisik (uang kertas dan koin yang beredar di luar sistem perbankan) hanya mencakup sekitar 8 sampai 10 persen dari total agregat uang luas (broad money) di banyak perekonomian, sementara sisanya berupa saldo digital yang tercatat pada server bank. Angka pasti bervariasi tergantung negara dan definisi agregat moneter yang digunakan, tetapi arah kesimpulannya konsisten: uang, dalam pengertian kontemporer, sebagian besar sudah bersifat digital.
Fakta ini memunculkan pertanyaan konseptual yang penting: jika uang digital pada dasarnya adalah data, dan data pada dasarnya dapat diduplikasi dengan mudah, mengapa saldo rekening Anda tidak bisa Anda salin menjadi dua kali lipat hanya dengan menekan tombol tertentu?
Jawabannya adalah karena uang digital konvensional tidak murni beroperasi berdasarkan sifat alami data digital. Ia dikendalikan secara ketat oleh sebuah pihak yang memastikan setiap unit uang hanya dapat digunakan sekali dan dicatat secara konsisten. Pihak inilah yang disebut otoritas terpusat.
Siapa yang Mengelola Uang Digital?
Uang digital konvensional dikelola oleh tiga jenis institusi utama:
- Bank sentral (central bank): menentukan kebijakan moneter, mengendalikan pasokan uang, dan menjadi otoritas tertinggi atas mata uang suatu negara.
- Bank komersial (banks): mencatat, menyimpan, dan memfasilitasi perpindahan saldo digital nasabah melalui sistem internal mereka.
- Perusahaan fintech (fintech companies): menyediakan lapisan tambahan berupa dompet digital, prosesor pembayaran, dan layanan transfer yang pada akhirnya tetap bergantung pada infrastruktur perbankan.
Ketiganya adalah apa yang secara konseptual disebut central authority, yaitu satu pihak (atau sekelompok kecil pihak) yang dipercaya secara eksklusif untuk menjaga integritas sistem uang digital. Kepercayaan terhadap central authority inilah yang menjadi fondasi seluruh sistem keuangan digital konvensional, sekaligus menjadi titik yang hendak dihilangkan oleh cryptocurrency.
Menghapus Otoritas Sentral dari Uang Digital
Untuk memahami bagaimana cryptocurrency menghilangkan kebutuhan akan otoritas sentral, langkah pertama yang diperlukan bukanlah langsung mempelajari teknologinya, melainkan memahami dengan presisi peran apa saja yang selama ini dijalankan oleh otoritas tersebut. Tanpa pemahaman ini, teknologi blockchain akan tampak seperti solusi tanpa masalah yang jelas.
Langkah 1: Memahami Peran Otoritas Sentral
Tujuan fundamental dari seluruh peran otoritas sentral dalam konteks uang digital dapat diringkas dalam satu kalimat: to prevent double-spending of the digital money, untuk mencegah pengeluaran ganda uang digital. Peran ini terurai menjadi lima fungsi spesifik.
| Fungsi | Bentuk pada Sistem Konvensional |
|---|---|
| Penerbitan | Kebijakan moneter yang ditentukan secara terpusat oleh bank sentral |
| Data dan penyimpanan transaksi | Basis data transaksi yang disimpan secara terpusat di server bank |
| Identifikasi transaksi | Nomor identifikasi transaksi (transaction ID) yang diterbitkan sistem bank |
| Identitas dan validasi kepemilikan | PIN, nama pengguna, kata sandi, dan kartu ATM sebagai bukti otorisasi |
| Sumber kebenaran (source of truth) | Kredensial dan catatan resmi milik organisasi (bank) |
Setiap kali Anda melakukan transfer bank, sistem bank memverifikasi identitas Anda melalui PIN atau kata sandi, mencatat transaksi pada basis data internalnya, menerbitkan nomor referensi transaksi, dan menjadikan catatan pada basis data tersebut sebagai satu-satunya kebenaran yang diakui. Jika terjadi sengketa, bank yang menjadi wasit tunggal karena hanya bank yang memegang catatan otoritatif.
Memahami Double-Spending secara Presisi
Double-spending adalah kondisi ketika satu unit uang digital yang sama digunakan lebih dari satu kali, sehingga nilai uang tersebut menjadi tidak dapat diandalkan. Secara konseptual, masalah ini muncul dalam dua bentuk:
- Replikasi penggunaan: satu koin digital digunakan untuk membeli banyak produk secara bersamaan, seolah satu unit nilai dapat dibelanjakan berkali-kali.
- Duplikasi unit: satu koin digital disalin menjadi beberapa koin identik, sehingga jumlah uang yang beredar bertambah tanpa proses penerbitan yang sah.
Pada sistem fisik, double-spending secara alami tidak mungkin terjadi. Ketika Alice memberikan selembar uang kertas kepada Bob, uang tersebut secara fisik berpindah tangan dan Alice tidak lagi memilikinya. Namun pada data digital, tidak ada hukum fisika yang mencegah penyalinan. Tanpa mekanisme pengaman, sebuah "koin digital" hanyalah berkas data yang secara teknis dapat digandakan tanpa batas.
Inilah sebabnya mengapa seluruh sistem uang digital, dari perbankan konvensional hingga cryptocurrency, pada dasarnya adalah sistem untuk menyelesaikan masalah double-spending. Bedanya terletak pada siapa atau apa yang dipercaya untuk menyelesaikannya.
Sebelum solusi berbasis blockchain ditemukan, sejumlah upaya ilmiah telah dilakukan untuk memecahkan masalah ini secara terdesentralisasi, meskipun belum sepenuhnya berhasil menghilangkan kebutuhan akan pihak tepercaya. David Chaum memperkenalkan DigiCash pada akhir 1980-an dengan skema tanda tangan buta (blind signature), Wei Dai mengusulkan konsep b-money pada 1998, dan Nick Szabo merancang bit gold pada periode yang sama. Ketiganya menjadi cikal bakal konseptual sebelum Satoshi Nakamoto mempublikasikan whitepaper Bitcoin pada 2008 dengan solusi yang akhirnya berhasil diterapkan secara luas.
Langkah 2: Menggantikan Peran Otoritas Sentral
Blockchain dan kriptografi menggantikan kelima fungsi otoritas sentral dengan mekanisme yang tidak bergantung pada satu pihak mana pun. Berikut pemetaannya secara sejajar.
| Fungsi | Sistem Konvensional | Sistem Cryptocurrency |
|---|---|---|
| Penerbitan | Kebijakan terpusat bank sentral | Jadwal emisi yang ditentukan protokol (misalnya skema halving pada Bitcoin) |
| Data dan penyimpanan transaksi | Basis data terpusat di server bank | Diduplikasi dan disinkronkan di seluruh peserta jaringan (distributed ledger) |
| Identifikasi transaksi | Transaction ID dari sistem bank | Transaction hash, hasil fungsi hash kriptografis atas isi transaksi |
| Identitas dan validasi kepemilikan | PIN, kata sandi, kartu ATM | Tanda tangan digital (digital signature) berbasis kriptografi kunci publik |
| Sumber kebenaran | Kredensial dan catatan organisasi | Kesepakatan protokol konsensus (consensus protocol) di antara seluruh peserta |
Penjelasan teknis untuk setiap baris:
- Penerbitan terjadwal. Alih-alih keputusan diskresioner bank sentral, jumlah unit baru yang diterbitkan ditentukan oleh aturan matematis yang tertanam dalam protokol dan diketahui publik sejak awal. Siapa pun dapat memverifikasi jadwal ini tanpa perlu memercayai pernyataan otoritas mana pun.
- Replikasi data ke seluruh peserta. Setiap node dalam jaringan menyimpan salinan penuh riwayat transaksi (distributed ledger). Karena data direplikasi secara luas, memanipulasi catatan pada satu salinan tidak akan mengubah kebenaran yang diakui oleh mayoritas jaringan.
- Transaction hash. Setiap transaksi diproses melalui fungsi hash kriptografis, seperti SHA-256, yang menghasilkan sidik jari digital unik dan bersifat satu arah (tidak dapat dibalik untuk menemukan input asli) serta tahan tabrakan (collision-resistant). Perubahan sekecil apa pun pada data transaksi akan menghasilkan hash yang sama sekali berbeda, sehingga manipulasi mudah terdeteksi.
- Tanda tangan digital. Kepemilikan dibuktikan melalui kriptografi kunci publik dan kunci privat. Pemilik menandatangani transaksi dengan kunci privat yang hanya diketahuinya, dan siapa pun dapat memverifikasi keabsahan tanda tangan tersebut menggunakan kunci publik yang sesuai, tanpa pernah perlu mengetahui kunci privat itu sendiri.
- Konsensus protokol. Kebenaran ditentukan bukan oleh satu pihak, melainkan oleh mekanisme konsensus yang disepakati seluruh peserta jaringan, misalnya Proof of Work atau Proof of Stake. Mekanisme ini dirancang agar jaringan tetap dapat mencapai kesepakatan yang konsisten meskipun sebagian peserta bersikap tidak jujur atau tidak responsif, sebuah tantangan yang dalam ilmu komputer dikenal sebagai Byzantine Generals Problem.
Hasilnya: Cryptocurrency
Ketika kelima fungsi tersebut berhasil digantikan sepenuhnya tanpa memerlukan otoritas tunggal, hasil yang terbentuk adalah cryptocurrency: sistem uang digital yang beroperasi secara peer-to-peer, diamankan secara kriptografis, dan tidak bergantung pada bank, prosesor pembayaran, atau otoritas moneter sebagai perantara tepercaya. Kepercayaan yang sebelumnya diletakkan pada institusi kini diletakkan pada kombinasi matematika kriptografi dan insentif ekonomi yang dirancang dalam protokol.
Penting untuk ditegaskan bahwa cryptocurrency bukan sekadar "uang digital versi baru". Uang pada rekening bank Anda sudah digital sejak lama. Yang membedakan cryptocurrency adalah cara ia menyelesaikan masalah double-spending tanpa otoritas sentral, bukan sekadar fakta bahwa ia berbentuk digital.
Implikasi dan Batasan Konseptual
Kerangka di atas menjelaskan fondasi konseptual, bukan jaminan bahwa sistem tanpa otoritas sentral otomatis lebih unggul dalam segala hal. Beberapa implikasi dan trade-off yang perlu dipahami secara jujur:
- Trilema skalabilitas. Sistem blockchain umumnya menghadapi trade-off di antara desentralisasi, keamanan, dan skalabilitas. Meningkatkan salah satu aspek sering kali menuntut kompromi pada aspek lain.
- Konsumsi sumber daya. Mekanisme konsensus seperti Proof of Work membutuhkan daya komputasi dan energi yang signifikan sebagai bagian dari mekanisme keamanannya, meskipun alternatif seperti Proof of Stake dirancang untuk mengurangi konsumsi ini.
- Irreversibilitas sebagai pedang bermata dua. Transaksi yang telah dikonfirmasi pada blockchain umumnya bersifat permanen dan tidak dapat dibatalkan. Sifat ini menghilangkan risiko pembalikan sepihak oleh otoritas, tetapi juga berarti kesalahan pengguna atau penipuan yang berhasil dieksekusi sulit untuk diperbaiki.
- Governance tetap ada, hanya berpindah bentuk. Menghilangkan otoritas institusional tidak berarti menghilangkan seluruh bentuk kekuasaan. Pada banyak protokol, keputusan strategis tetap dipengaruhi oleh pengembang inti, penambang atau validator dengan sumber daya besar, dan pemegang token dalam skema governance terdesentralisasi.
- Bukan nasihat investasi. Pemahaman konseptual tentang cara kerja cryptocurrency berbeda dari penilaian tentang kelayakan investasi suatu aset digital tertentu. Nilai pasar cryptocurrency bersifat sangat volatil dan dipengaruhi oleh faktor yang jauh lebih luas daripada sekadar keunggulan teknis protokolnya.
Kesalahan Konseptual yang Umum Ditemukan
- Menyamakan "uang digital" dengan "cryptocurrency", padahal saldo rekening bank juga uang digital namun tetap bergantung pada otoritas terpusat.
- Menganggap blockchain identik dengan Bitcoin, padahal Bitcoin adalah satu implementasi spesifik dari konsep blockchain yang lebih umum.
- Mengira transaction hash berfungsi sebagai enkripsi yang dapat dibalik, padahal fungsi hash kriptografis dirancang agar tidak dapat dibalik.
- Menganggap desentralisasi berarti tanpa aturan sama sekali, padahal protokol tetap memberlakukan aturan yang ketat, hanya saja aturan tersebut dijalankan oleh kode dan konsensus, bukan oleh keputusan diskresioner satu pihak.
- Mengira menghilangkan otoritas sentral secara otomatis menghilangkan risiko, padahal risiko hanya berpindah bentuk, dari risiko institusional menjadi risiko protokol, risiko kunci privat yang hilang, dan risiko pasar.
Pertanyaan yang Sering Diajukan
Apakah uang di rekening bank saya termasuk cryptocurrency?
Tidak. Uang di rekening bank adalah uang digital konvensional yang tetap bergantung pada otoritas terpusat, yaitu bank dan bank sentral, untuk mencegah double-spending. Cryptocurrency menyelesaikan masalah yang sama tanpa otoritas tersebut.
Mengapa double-spending menjadi masalah utama yang harus dipecahkan?
Karena data digital pada dasarnya mudah disalin. Tanpa mekanisme yang memastikan satu unit uang hanya dapat dibelanjakan sekali, uang digital akan kehilangan nilainya sebagai alat tukar yang dapat diandalkan.
Apa peran fungsi hash dalam mencegah double-spending?
Fungsi hash menghasilkan sidik jari digital unik untuk setiap transaksi dan, dalam struktur blockchain, mengikat setiap blok ke blok sebelumnya. Perubahan pada satu transaksi akan mengubah hash-nya dan merusak keterkaitan seluruh rantai, sehingga manipulasi menjadi mudah terdeteksi oleh seluruh peserta jaringan.
Apakah cryptocurrency sepenuhnya tanpa pihak yang berkuasa?
Tidak sepenuhnya. Otoritas institusional memang dihilangkan, tetapi pengaruh tetap ada dalam bentuk lain, misalnya pengembang inti protokol, peserta dengan sumber daya komputasi atau kepemilikan token yang besar, dan mekanisme governance terdesentralisasi.
Apakah konsep ini berlaku untuk seluruh jenis cryptocurrency?
Kerangka lima fungsi ini adalah fondasi konseptual umum. Implementasi teknis spesifik, seperti pilihan mekanisme konsensus atau skema kriptografi, dapat berbeda antara satu protokol dengan protokol lainnya.
Rujukan
- Nakamoto, Satoshi. "Bitcoin: A Peer-to-Peer Electronic Cash System." 2008. https://bitcoin.org/bitcoin.pdf
- Chaum, David. "Security without Identification: Transaction Systems to Make Big Brother Obsolete." Communications of the ACM, 1985.
- Szabo, Nick. "Bit Gold." 1998, dipublikasikan ulang pada arsip pribadi Nick Szabo.
- Dai, Wei. "b-money." 1998, proposal yang dirujuk dalam whitepaper Bitcoin.
- Bank for International Settlements (BIS), Committee on Payments and Market Infrastructures, data komparatif rasio uang tunai terhadap agregat moneter luas.
- Ethereum.org, "Introduction to Ethereum" dan "Intro to Consensus Mechanisms." https://ethereum.org/en/developers/docs/
Butuh Pendampingan Web3 dan Blockchain?
Andika Putra menyediakan layanan edukasi, konsultasi, dan audit keamanan smart contract bagi individu maupun organisasi yang ingin memahami atau membangun di atas teknologi blockchain secara tepat dan aman. Hubungi melalui WhatsApp: 0877-3013-9582.
Ulasan & Komentar Pembaca
Bagikan analisis, kritik konstruktif, atau rating bintang mengenai artikel ini.
4 ulasan pembaca terverifikasi
Tulis Komentar & Ulasan
Semua Ulasan
Riyan Harris
thank you bro
Riyan Harris
thank you bro
Siska Amelie
Mantap, sangat berguna👍
Siska Amelie
Mantap, sangat berguna👍